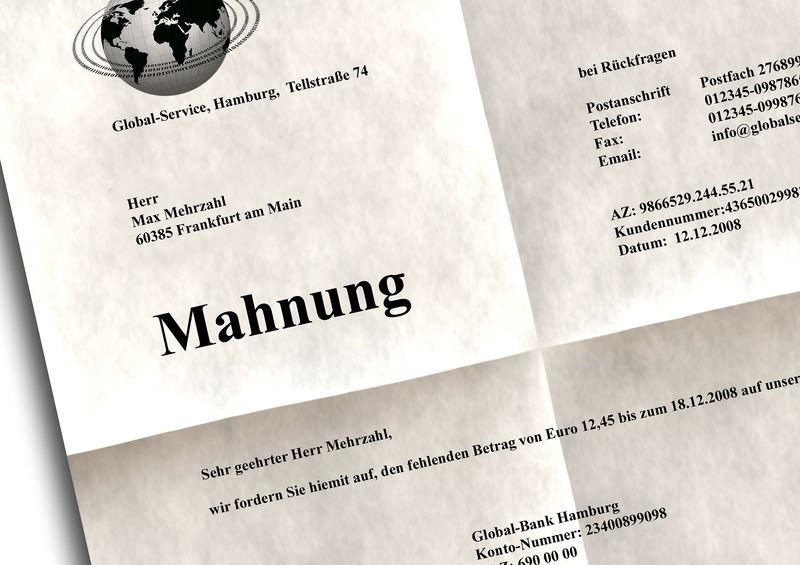
Für jeden Unternehmer ist umfangreiches Wissen in Bezug auf die Mahnung unverzichtbar, denn es kommt der Tag, an dem ein Rechnungsbetrag fällig wird, aber kein Geldeingang festzustellen ist. Der nachfolgende Beitrag beschäftigt sich mit Mahnungen, Verzug sowie Zahlungsfristen und stellt zuvor einen verbreiteten Irrglauben richtig.
Es besteht keine Verpflichtung, drei Mahnungen zu verschicken
In der Geschäftswelt hat sich das aus drei Mahnungen bestehende Verfahren bei Zahlungsverzug über die Jahre etabliert. Viele Unternehmer glauben, dass sie zu folgender Vorgehensweise verpflichtet wären:
Nach Ablauf der Zahlungsfrist verschicken sie eine freundlich formulierte Zahlungserinnerung.
Wird auch danach kein Zahlungseingang festgestellt, folgt eine erste Mahnung.
Reagiert der Kunde immer noch nicht, geht eine etwas energischer verfasste zweite Mahnung an ihn.
Bleibt auch diese unbeachtet, wird mit einer dritten Mahnung als letzte Konsequenz das gerichtliche Mahnverfahren in den Raum gestellt.
Aus rechtlicher Perspektive verschenken Unternehmer mit diesem Vorgehen wertvolle Zeit, denn es gab niemals eine Verpflichtung zum Verschicken mehrerer Mahnungen.
Die Mahnung früher und heute
Eine Mahnung – häufig ein Ärgernis
Sofern vor ein paar Jahren aus einem Kaufvertrag kein verbindliches Zahlungsziel hervorging, diente die erste Mahnung zum nachträglichen Festsetzen des Zahlungszeitpunktes. Damals musste ein Unternehmer seinen säumigen Kunden noch nachgewiesenermaßen in Verzug setzen und seine einzige Möglichkeit dazu war das Mahnschreiben. Der Zahlungsverzug trat ein, wenn der im Schreiben genannte Termin verstrichen war. Und erst dann konnte der Gläubiger auf die ausstehende Forderung Verzugszinsen berechnen und die Kosten eines Mahnverfahrens vor Gericht auf den Schuldner übertragen.
In der Gegenwart erspart Ihnen der § 286 BGB die äußerst umständliche Verfahrensweise. Der setzt einen Schuldner auch ohne ein Mahnschreiben spätestens 30 Tage nach Rechnungserhalt in Verzug. Der dritte Absatz weist noch darauf hin, dass der Gläubiger private Kunden auf die Verzugsautomatik in der Rechnung ausdrücklich aufmerksam macht. Gleichwohl können Sie als Unternehmer mit privaten und geschäftlichen Kunden früher beginnenden Verzug vereinbaren.
Verzugsschaden mit der Mahnung zur Geltung bringen
Sobald Ihr Schuldner im Verzug ist, entsteht Ihnen finanzieller Schaden, welchen Sie in Form von Zinsen und Gebühren im Mahnschreiben geltend machen sollten. Der oben genannte Paragraf legt die Verzugszinsen in maximaler Höhe und abhängig vom Status des Schuldners fest.
Schuldet Ihnen ein anderer Geschäftsmann Geld, dürfen die von Ihnen verlangten Zinsen neun Prozent oberhalb des aktuellen Zinssatzes der Deutschen Bundesbank liegen.
Gegenüber privaten Schuldnern erlaubt Ihnen der Gesetzgeber lediglich die Berechnung von fünf Prozentpunkten, bezogen auf den oben angeführten Basiszinssatz.
Für ein praktisches Rechenbeispiel gehen wir vom Zinssatz des Jahres 2014 aus, beachten Sie bitte bei eigenen Mahnschreiben den jeweils aktuellen Wert. Wissenswert ist darüber hinaus, dass Sie den Rechnungsbetrag bei Verzug nicht einfach um neun, respektive fünf Prozent erhöhen dürfen, da sich die genannten Zinssätze jeweils auf ein Jahr beziehen.
Angenommen, ein Geschäftskunde ist Ihnen 5.000 Euro bei einer Verzugsdauer von 42 Tagen schuldig.
2014 betrug der Bundesbankzinssatz minus 0,73 Prozent, daher berechnen sich die Verzugszinsen wie folgt.
Auf ein Jahr würden sich bei 5.000 Euro und 8,27 Prozent fällige Zinsen in Höhe von 413,50 Euro ergeben.
Dementsprechend dürfen Sie bei 42 Tagen 413,50 geteilt durch 360 mal 42 gleich 48,24 Euro in Rechnung stellen.
Weitere Neuigkeiten in Bezug auf die Mahnung
Bei Geschäftskunden ist seit Mitte 2014 eine Mahnpauschale in Höhe von 40 Euro möglich, Einzelheiten dazu können Sie im § 288 Abs. 5 BGB nachlesen. Darin heißt es unter anderem:
Ist ein öffentlicher Auftraggeber oder ein Geschäftskunde bei Ihnen im Verzug, dürfen Sie als Rechnungssteller ohne weitere Nachweise 40 Euro als Mahnpauschale erheben. Höhere Aufwendungen ihrerseits müssen allerdings belegt werden.
Sie sollten dazu wissen, dass eine Mahnung keine erneute Rechnung ist und dass Mahngebühren sowie Verzugszinsen nicht unter die Umsatzsteuerpflicht fallen. Zudem setzt der Paragraf die oft in den AGB enthaltenen längeren Zahlungsfristen von mehr als 30 Tagen außer Kraft.
Wichtig: keine Pauschale bei der Mahnung an einen Privatkunden
Keinesfalls in Rechnung stellen dürfen Sie die oben beschriebene Mahnpauschale bei Verbrauchern, also bei privaten Kunden. Hier müssen Sie es bei den klassischen Mahngebühren belassen, über deren Höhe es allerdings immer noch keine Richtlinien gibt. In vielen Branchen liegt die Gebühr pro Mahnung bei 2,50 Euro und soll lediglich als Ausgleich für entstandene Materialkosten dienen.
Sie müssen sich jedoch vor der Berechnung von Mahngebühren vergewissern, dass Ihr Schuldner bereits rechtlich im Verzug ist. Verfolgen Sie noch die alte Reihenfolge, bei welcher Ihr säumiger Kunde erst per Zahlungserinnerung beziehungsweise mittels erster Mahnung in Verzug gesetzt wird, können für derartige Anschreiben keine Gebühren erhoben werden.
Die Alternative zur Mahnung – das gerichtliche Mahnverfahren
Sie können privaten und geschäftlichen Schuldnern sofort nach Verzugseintritt mit einem gerichtlichen Mahnverfahren und den dabei entstehenden Kosten drohen. In der Praxis zeigt sich, dass die Androhung eines gerichtlichen Mahnbescheids oft effizienter ist als ein herkömmliches Mahnschreiben. Auch wenn die Schuldner weiterhin unfähig zum Begleichen der Außenstände sind, bieten sie nicht selten Ratenzahlungen an. Im weiteren Verlauf zeigen wir Ihnen, wie einfach das gerichtliche Mahnverfahren für Sie sein kann.
Der im Schreibwarenhandel erhältliche Vordruck verlangt von Ihnen nur das Ausfüllen weniger Felder. Anschließend reichen Sie das Formular beim für Sie zuständigen Mahngericht ein.
Das Gericht erlässt gegen Ihren Schuldner einen Mahnbescheid, sofern Ihr Anliegen einer Plausibilitätsprüfung standhält.
Ihr säumiger Kunde hat nach Erhalt zwei Wochen Zeit, um zu widersprechen. Ohne Widerspruch können Sie nach Ablauf der Frist einen Vollstreckungsbescheid erwirken und den Gerichtsvollzieher die Außenstände eintreiben lassen.
Sollten Sie bereits über eine Signaturkarte und digitale Signatur verfügen, können Sie den Antrag auf Mahnbescheid auch online ausfüllen und an das zuständige Mahngericht schicken.
Die im Gerichtskostengesetz definierten Gebühren für den Mahnbescheiderlass müssen zunächst von Ihnen getragen werden. Sehen Sie nachfolgend, mit welchen Größenordnungen Sie rechnen müssen:
Bei einem Streitwert von weniger als 1.000 Euro werden 32 Euro fällig.
Liegt der Rechnungsbetrag darüber, müssen Sie bis 2.500 Euro mit Gebühren von 54 Euro kalkulieren.
Ab 5.000 Euro verlangen die Gerichte 73 Euro und ab 10.000 Euro zahlen Sie 120 Euro im Voraus.
Was führt eher zum Erfolg: Sofort klagen oder erst verhandeln?
Die richtige Kommunikation hilft bei einer Manung am meisten
Wie Sie wahrscheinlich selbst bemerkt haben, geraten Schuldner mittlerweile schneller in Verzug als beispielsweise vor zehn Jahren. Auch Mahnbescheide lassen sich inzwischen einfacher erwirken als früher. Gleichwohl raten Experten dazu, mit Schuldnern zwar angemessen, aber freundlich zu kommunizieren. Auf jeder Ausgangsrechnung (nicht erst auf der Mahnung) sollten ansprechend formulierte Zahlungshinweise unmissverständlich zu erkennen sein.
Weisen Sie den Kunden deutlich darauf hin, dass er 30 Tage nach Rechnungserhalt automatisch in Zahlungsverzug gerät. Zudem sollten Sie die dann entstehenden Verzugszinsen und Gebühren klar herausstellen und auf weitere Belastungen durch das danach angestrebte gerichtliche Mahnverfahren aufmerksam machen. Ermutigen Sie Ihre Kunden, bei unbeabsichtigtem Zahlungsverzug sofort mit Ihnen Kontakt aufzunehmen. Sollte sich ein Kunde bis kurz vor Fristende nicht melden, fragen Sie den Rechnungserhalt nach und erinnern an die Zahlungsverpflichtung.
Außergerichtliche Einigungen sind für Sie als Unternehmer immer kostengünstiger und stellen Ihr Verhältnis zum Kunden nicht infrage. Lassen Sie Ihrem Schuldner nach einer einzigen Mahnung ausreichend Zeit für eine beiderseitig zufriedenstellende Einigung. Dann wird er Ihnen als Kunde erhalten bleiben und Ihr Entgegenkommen meist mit Zahlungsbereitschaft honorieren.
Fazit
Ein ausstehender Rechnungsbetrag ist für jeden Unternehmer immer eine Herausforderung, auf welche mit diversen rechtlichen Hilfsmitteln reagiert werden kann. Sie können jedoch dem Verzug mit klarer Kommunikation der Konsequenzen vorbeugen, das erspart Ihnen unter Umständen das Verschicken einer Mahnung oder gar die Einleitung eines gerichtlichen Mahnverfahrens. Übrigens wird effizientes Forderungsmanagement von seriösen Kunden überaus positiv empfunden, solange es freundlich durchgeführt und berechtigt ist.
Sämtliche betrieblichen Anschaffungen, wie beispielsweise Schreibtisch, Computer oder Kühlschrank, verlieren ihren Wert mit der Zeit. Sie als Unternehmer müssen diesen Wertverlust in Form einer Abschreibung in Ihre Buchhaltung einbeziehen. Nutzen sie keine der gebotenen Abschreibungsmethoden, stehen diese Dinge auch nach vielen Jahren noch mit ihren ursprünglichen Anschaffungskosten im Anlagevermögen. Und dass, obwohl sie aus buchhalterischer Perspektive keinen nennenswerten Wert mehr besitzen.
Für Unternehmer resultiert jede Abschreibung in Steuerersparnis
Eine Abschreibung hat aus unternehmerischer Sicht einen herausragenden Vorteil: Das Finanzamt erkennt sie als Betriebsausgabe an. Und jede betriebliche Ausgabe reduziert den zu versteuernden Rohgewinn und erspart Ihnen einen Teil der fälligen Steuern. Selbstverständlich können Sie Abschreibungen nicht beliebig anwenden, sondern müssen sich an die vom Bundesfinanzministerium vorgegebenen Abschreibungsmethoden halten. Die Behörde hat exakte Vorgaben erstellt, aus welchen hervorgeht, was Sie abschreiben dürfen. Wichtig sind in diesem Kontext die Anschaffungskosten und die damit zusammenhängende Abschreibungsdauer.
Abschreibungsmethoden bei geringwertigen Wirtschaftsgütern
Unter Wirtschaftsgütern mit geringem Wert versteht der Gesetzgeber zunächst alle Anschaffungen, die nicht mehr als 150 Euro netto kosten. Dazu zählen unter anderem Materialien, die im vorwiegend Büro Verwendung finden. Die Abschreibung derartiger Betriebsausgaben können Sie innerhalb des betreffenden Jahres ohne buchhalterischen Mehraufwand durchführen.
Die Abschreibungsmethoden ändern sich geringfügig mit dem steigenden Wert angeschaffter Wirtschaftsgüter. Anschaffungen mit Nettopreisen zwischen 150 und 410 Euro können Sie ebenfalls im Kaufjahr abschreiben. Aber jeder Erwerb in dieser Größenordnung muss zunächst in das Anlagevermögen integriert werden und zum Jahresende kann die volle Abschreibung mitsamt anderen abzuschreibenden Gegenständen erfolgen. Dafür müssen Sie noch eine weitere Voraussetzung erfüllen: Die Anschaffung (das geringwertige Wirtschaftsgut) muss eigenständigen Nutzen aufweisen. Sie erfüllen die Bedingung beispielsweise mit einem Notebook, aber nicht mit einem separaten Bildschirm für Ihren Desktopcomputer.
Es existieren mehrere Möglichkeiten der Abschreibung
Die Nutzung von Sammelposten
Bei Wirtschaftsgütern im Wert von 150 bis 1.000 Euro können Sie auf andere Abschreibungsmethoden zugreifen. Fassen Sie alle in einem Jahr erworbenen Anschaffungen für Ihr Unternehmen in einem Sammelposten zusammen und führen sie der pauschalen Abschreibung über eine Dauer von fünf Jahren zu. Diese Abschreibungsvariante ist für Sie mit mehr Vorteilen verbunden als die sogenannte lineare Abschreibung, weil sie die Nutzungsdauer auf fünf Jahre beschränkt. Kaufen Sie zum Beispiel Möbel fürs Büro, liegt die Abschreibungsdauer mit der linearen Methode bei mindestens zehn Jahren.
Wenn Sie sich allerdings für einen Sammelposten entscheiden, müssen Sie sämtliche erworbenen Wirtschaftsgüter im besagten Wertspektrum in die Aufstellung integrieren. Wir zeigen Ihnen in nachfolgendem Beispiel, dass die Abschreibungsvariantenicht nur vorteilhaft sein kann:
Angenommen, Sie erwerben einen Laptop, dann müssen Sie den Vorschriften entsprechend mit einer Nutzungsdauer von drei Jahren kalkulieren. Nehmen Sie jedoch den Laptop in den Sammelposten auf, beträgt die Dauer der vollen Abschreibung fünf Jahre.
Das Gute an dieser Abschreibungsmethode ist, dass Sie sich jedes Jahr aufs Neue für oder gegen einen Sammelposten entscheiden können. Bei Sammelposten aus den Vorjahren bleiben jedoch die Konditionen bestehen: Bei allen darin enthaltenen Gütern liegt die Dauer der Abschreibungszeit bei fünf Jahren.
Von allen Abschreibungsmethoden die am Häufigsten angewendete: die lineare Abschreibung
Die lineare Abschreibungsmethode können Sie auf bewegliche Wirtschaftsgüter ebenso gut anwenden wie auf Unbewegliche. Zu Ersteren zählen beispielsweise die Möbel in Ihrem Büro, Gebäude und Rechte fallen hingegen in die zweite Kategorie. Das Bundesfinanzministerium hat für jedes Wirtschaftsgut eine Nutzungsdauer festgelegt. Diese Richtwerte stehen den Steuerpflichtigen als Abschreibungstabellen bereit. Die darin enthaltenen Angaben sind jedoch nur theoretischer Natur, in der Praxis kann die Nutzungsdauer auch wesentlich kürzer sein.
Das Prinzip der linearen Abschreibung ist einfach verständlich. Sie erwerben ein Wirtschaftsgut für Ihren Betrieb oder lassen sich den betreffenden Gegenstand anfertigen und verteilen die Kosten gleichmäßig auf die vorgegebenen Jahre der Nutzung. Diese Abschreibungsmethodeschafft Planungssicherheit, da jedes Jahr der gleiche Betrag abgeschrieben wird. Am Ende der Abschreibung, respektive der Nutzungsdauer ist dann kein buchhalterischer Restwert mehr vorhanden. Sie können aber, wie viele Unternehmer, einen symbolischen Euro in der Buchhaltung stehen lassen, sofern Sie das Wirtschaftsgut über die Abschreibungszeit hinaus nutzen.
Beispiel einer linearen Abschreibung
Durch richtiges Abschreiben lässt sich Geld sparen
In der Praxis werden die linearen Abschreibungsmodelle von vielen Steuerpflichtigen nicht richtig verstanden, vor allem der Anschaffungszeitpunkt eines Wirtschaftsguts innerhalb eines Jahres verwirrt bei der Berechnung des jährlichen Abschreibungsbetrags. Nachfolgend ein Beispiel, aus dem ersichtlich sein sollte, wie das Abschreiben eines Mobiltelefons funktioniert.
Nehmen wir an, Sie kaufen im Juli 2017 ein Smartphone mit einem Endverkaufspreis von 600 Euro. Mit einem Nettowert von 486 Euro liegt die Anschaffung über dem Maximalwert, der für geringwertige Wirtschaftsgüter vorgegeben ist. Es verbleiben also die AbschreibungsmethodenSammelposten und lineare Abschreibung. Aus der AfA-Tabelle geht hervor, dass die festgelegte Nutzungsdauer für ein Mobiltelefon fünf Jahre beträgt. Der Nettokaufpreis wird also mit 20 Prozent jährlich abgeschrieben. Für die Jahre 2018, 2019, 2020 und 2021 liegt der Abschreibungsbetrag bei 97.20 Euro per anno. Da die Anschaffung im Juli getätigt wurde, können für 2017 nur 50 Prozent gleich 48.60 Euro abgeschrieben werden. Gleiches gilt für das erste Halbjahr 2022, wobei Sie vom Restbetrag einen symbolischen Euro in der Buchhaltung stehen lassen können, sofern Sie das Telefon weiter verwenden.
Abschreibungsmethoden bei betrieblich genutzten Fahrzeugen
Für einen Pkw oder Kombi, der als Firmenwagen genutzt wird, empfiehlt sich die lineare Abschreibung, welche wir nachfolgend an einem Beispiel erklären:
Zunächst müssen die Anschaffungskosten ermittelt werden, und zu denen gehört nicht nur der Fahrzeugkaufpreis, sondern auch sämtliche Kosten für Sonderausstattungen. Falls Sie über keine Berechtigung zum Vorsteuerabzug verfügen, zählt auch die Umsatzsteuer bei der Berechnung des jährlichen Abschreibungsbetrags. Angenommen, der Firmenwagen hat inklusive Mehrwertsteuer und Extras insgesamt 28.600 Euro gekostet. Im nächsten Schritt müssen Sie die jährliche Abschreibung berechnen. Die Nutzungsdauer beträgt laut aktueller BMF-Richtlinien sechs Jahre.
Nehmen wir an, Sie erwerben im August 2017 besagtes Fahrzeug für 28.600 Euro und schreiben jedes Jahr 17 Prozent des Kaufpreises ab. Die Abschreibungsbeträge für die Jahre 2018, 2019, 2020, 2021 und 2022 lauten dementsprechend auf 4.766,67 Euro jährlich. 2017 können Sie fünf Zwölftel des Preises abschreiben und für 2023 beträgt der Abschreibungsbetrag sieben Zwölftel der oben genannten Summe. Etwas komplizierter wird die Vorgehensweise, wenn Sie zum Vorsteuerabzug berechtigt sind, weil hier nicht der Zeitpunkt der Anschaffung, sondern der ersten Zulassung maßgeblich ist. Sie können die Abschreibungsdauer zudem auf fünf Jahre verkürzen, wenn Sie die 20-prozentige Sonderabschreibung im ersten Jahr beanspruchen. Dazu müssen jedoch einige Voraussetzungen erfüllt werden.
Die Abschreibung eines LKWs sollte auf seinen Nutzen bezogen werden
Leistungsbezogene Abschreibung bei Nutzfahrzeugen
Lineare Abschreibungsmethoden sind für Fahrzeuge mit starken Nutzungsschwankungen weniger geeignet. Hier halten Experten leistungsbezogene Abschreibungsmodelle für sinnvoller. An nachfolgendem Beispiel erklären wir, wie Sie einen Lkw leistungsbezogen abschreiben können.
Der Lkw wurde von Ihnen für 100.000 Euro angeschafft und Sie gehen von einer Gesamtfahrleistung bei 250.000 Kilometern aus. Die Wertminderung Ihrer Anschaffung errechnet sich nicht aus der vorgegebenen Nutzungsdauer, sondern aus den tatsächlich zurückgelegten Kilometern pro Jahr. Sie teilen zunächst den Kaufpreis durch die Gesamtfahrleistung, damit ergibt sich eine Wertminderung von 0.40 Euro/km. Bei einer jährlichen Fahrleistung von 40.000 km errechnet sich demnach ein Abschreibungsbetrag von 16.000 Euro.
Zu beachten ist bei der leistungsbezogenen Abschreibung die Genehmigungspflicht, darüber hinaus müssen Sie die jährliche Fahrleistung idealerweise mit einem Fahrtenbuch nachweisen.
Die außerplanmäßige Abschreibung
Wir schließen die Vorstellung möglicher Abschreibungsmethoden mit einem Abschreibungsmodell, welches Wertminderungen erfasst, die nicht durch herkömmliche Nutzung entstehen.
Sie können Wirtschaftsgüter außerplanmäßig abschreiben, wenn sie beispielsweise durch Unfälle an Wert verloren haben. Gleiches gilt, wenn für das erstandene Wirtschaftsgut deutlich sinkende Marktpreise zu verzeichnen sind. Des Weiteren kommt die außerplanmäßige Abschreibung für Geräte infrage, die technisch sehr schnell veralten.
So werden Unternehmen fit für die Zukunft – mithilfe der Digital Natives
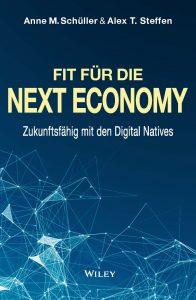
Unternehmen müssen sich nicht nur fit für die durchdigitalisierte Zukunft machen, sie müssen auch attraktiv sein für die Arbeits-, Kauf- und Lebenswelt der jungen Generation. Doch wie ist das am besten zu schaffen? Es funktioniert dann, wenn sich die Unternehmen gezielt von denen helfen lassen, denen die Zukunft gehört: den Millennials und Digital Natives, auch Generation Y genannt. In „Fit für die Next Economy – Zukunftsfähig mit den Digital Natives“ kommen deshalb, stellvertretend für das junge und das klassische Unternehmertum, zwei Autoren zu Wort. Gemeinsam entwickeln sie gangbare Wege, um die notwendigen Transformationsprozesse zu meistern. Zwei logische Schritte bieten sich dazu an:
Der erste Schritt heißt immer: Verstehen. Zunächst geht es also darum, Einblicke in das Leben, Denken und Handeln der Millennials zu gewinnen. Keinesfalls sollte man sich dies von Vertretern älterer Jahrgänge erklären lassen. Das ist nicht aus erster Hand, nicht authentisch und immer gefiltert. Man sollte die jungen Leute schon selbst zu Wort kommen lassen. Was sie zu sagen haben, ist wie ein Blick in die kommende Zeit. Die ersten drei Etappen des Buchs wurden deshalb von Jungunternehmensberater Alex T. Steffen, Jahrgang 1990, geschrieben. Er agiert als Repräsentant und Sprachrohr der Generation, die unsere Zukunft modelliert.
Verstehen allein bringt natürlich nicht viel. Den Erkenntnissen muss natürlich ein Maßnahmenpaket folgen. So geht es in der vierten und fünften Etappe des Buchs dann darum, die internen Strukturen und Prozesse auf Zukunftsfähigkeit zu trimmen, indem man die junge Generation helfend, beratend, coachend und kooperierend involviert. Die Quick Wins, die die Erfolgsautorin Anne M. Schüller dazu empfiehlt, halten rasche Erfolge bereit. Passende Trittsteine sind für jeden Unternehmer dabei. Und die Big Wins, von denen sie ebenfalls spricht? Das sind die großen Veränderungsschritte, die Schnellstraßen und Verbindungsbrücken, die geradewegs in die Next Economy führen.
Praxisnah veranschaulicht und offeriert das Autorenduo eine Vielzahl von Mitteln und Möglichkeiten, wie man sein Geschäftsmodell zukunftsfit macht, wie man Arbeitsweisen und Führungsmethoden modernisiert, wie man die ambitionierten Talente der jungen Generation zur aktiven Mitarbeit gewinnt und schließlich das ganze Unternehmen kundenfreundlicher gestaltet.
Bibliografie
Anne M. Schüller, Alex T. Steffen
Fit für die Next Economy Zukunftsfähig mit den Digital Natives
Wiley Verlag 2017, 272 Seiten, gebunden, 19,99 €
ISBN: 978-3527509119
Über die AutorenAnne M. Schüller ist Managementdenker, Keynote-Speaker, mehrfach preisgekrönte Bestsellerautorin und Businesscoach. Die Diplom-Betriebswirtin gilt als Europas führende Expertin für das Touchpoint Management und eine kundenfokussierte Unternehmenstransformation. Sie zählt zu den gefragtesten Rednern im deutschsprachigen Raum. Zu ihrem Kundenkreis zählt die Elite der Wirtschaft.
Kontakt:www.anneschueller.deAlex T. Steffen ist Unternehmensberater mit Fokus Innovation und Digitale Transformation. Zuvor war er Angestellter in analogen Unternehmen und digitalen Startups. Daher kennt er in Bezug auf die Arbeitswelt beide Seiten. Er hat einen Bachelor of Science in International Business. Durch seine Vorträge und Workshops hilft er Unternehmen dabei, in Zeiten des Wandels agiler und robuster zu werden.
Kontakt:www.alextsteffen.com
Für die Konfliktmoderation benötigen Sie einen Moderator, der die Gesprächsführung leitet und sich als unparteiische Schnittstelle zwischen allen Beteiligten erweist. Dabei geht eine Moderation im Konfliktmanagement verhältnismäßig ungezwungen an eine Angelegenheit heran, was allen Teilnehmern und Betroffenen ein sichereres Gefühl verschafft. Moderationen finden an einem für alle Teilnehmer neutralen Ort statt und vermeiden, dass einer oder mehrere Teilnehmer einen Heimvorteil erzielen. Die Neutralität des Moderators und Moderationsortes ist ein wichtiger Bestandteil der Konfliktlösung, die als Zielsetzung des Gesprächs mit unparteiischer Moderation steht.
Moderation oder Mediation – Wo liegen die Unterschiede?
In beiden Fällen handelt es sich um eine Form der Konfliktbewältigung, die mit Hilfe einer externen Person vorgenommen wird. Während die Moderation eher im lockeren Rahmen stattfindet, gibt es bei einer Mediation strenge und nicht zu unterschätzende Regularien. Die Zielsetzung ist identisch, aber der Ansatz der Lösungswege variiert in verschiedenen Punkten. Wenn Sie in Ihrem Unternehmen leichte Konflikte, die sich zum Beispiel aus festgefahrenen Meinungen und Standpunkten ergeben feststellen, ist eine Moderation in vielen Fällen hilfreich.
Sitzen die Probleme tiefer und wirken sich auf die Leistung oder das Betriebsklima aus, ist eine Mediation hingegen zielführend. Moderationen müssen nicht zwingend in einer vertraglichen Vereinbarung enden, während die Mediation genau diese Vereinbarung und das Versprechen der Einhaltung als primäres Ziel verfolgt. Die beiden deeskalierenden Methoden sollten entsprechend der Ausgangssituation und Verhärtung der Fronten zum Einsatz kommen. Bei kleineren Konflikten würde eine Mediation eher hinderlich sein und einer Win-Win Situation entgegenstehen.
Anders verhält es sich, wenn der Win-Win Effekt generell ausgeschlossen ist und es Ihnen darum geht, geschäftsschädigendes Verhalten zu ahnden und herauszufinden, wer für die sich auftürmende Woge verantwortlich ist. Die Mediation liegt einer vertraglichen Vereinbarung zur Unterlassung und zu Verhaltensregeln zugrunde, während die Moderation der sprachlichen Schlichtung von Konflikten dient. Nur im richtigen Segment angewandt können Sie durch eines der beiden Verfahren im Konfliktmanagement eine präzise Lösung erzielen und Ihre Interessen als Unternehmer durchsetzen.
Moderation in Eskalationsstufe 1 bis 3
Kleine Konflikte und Probleme im Miteinander sind nicht vermeidbar. Doch müssen diese nicht eskalieren, wenn Sie sich rechtzeitig zu einer moderierten Konfliktbewältigung entschließen. Die Moderation dient praktisch der Hilfe zur Selbsthilfe und liefert einen Denkanstoß, der die eigenständige Handlung in der Auflösung schwieriger Situationen und Sachlagen fördert. Daher ist eine Moderation nur dann hilfreich, wenn die Fronten nicht so verhärtet sind, dass die kontrahierenden Parteien keinen sprachlichen Zugang zueinander haben und jegliche Form der Kooperation ablehnen. Ein Moderator legt keine Lösung fest, sondern lenkt Gespräche in die Richtung zu mehr Eigenverantwortung und der eigenständigen Suche nach Konfliktlösungen.
Mediation bei Ausschluss einer kooperativen Konfliktbewältigung
Liegt die Kommunikation brach, sind Anschuldigungen oder der Verlust des Images an der Tagesordnung und jeglicher Versuch einer lösungsorientierten Moderation scheitert, dann wird die Mediation angewandt. Diese unterliegt strengen Regeln und bemüht sich um einen Konsens, der auf Kompromissen basiert und die Koexistenz verschiedener Meinungen und Standpunkte im Fokus hat. Der Mediator ist spätestens ab Eskalationsstufe 5 notwendig, da ein Moderator in dieser Konfliktsituation kein Gehör finden würde. Ist eine kooperative Lösung ausgeschlossen, legt ein Mediator Vereinbarungen fest und sorgt dafür, dass diese von allen Parteien unterzeichnet werden.
Rechtzeitige Moderation kann Mediationsbedarf ausschließen
Als Unternehmer sollten Sie dem Betriebsklima und dem Miteinander Ihrer Mitarbeiter größte Beachtung schenken. Denn wenn Sie Konflikte frühzeitig erkennen und Ihre Mitarbeiter mit einem unparteiischen Moderator an einen Tisch setzen, sind Diskrepanzen auszuräumen und müssen sich nicht bis in die vollständige Stagnierung der Kommunikation verhärten. Die Moderation zeigt auf, welcher Weg zum Ziel führen und im gemeinsamen Gespräch Erfolge bringen kann. Der Moderator ist praktisch ein Leiter und Wegweiser, der keine Lösungen vorgibt und keine Richtlinien zur Verhaltensänderung oder dem Umgang mit einer Situation vorgibt.
Eine Moderation hat „selbst heilende Wirkung“ auf den Teamgeist und öffnet die Augen der Teilnehmer für die Ursachen von verschiedenen Konflikten. Dabei darf jeder Teilnehmer seine Meinung haben und kundtun, ohne dass er eine Ahndung zu befürchten hat. Der Moderator – in seiner unparteiischen Präsenz – urteilt und verurteilt nicht. Vielmehr fördert er die Gespräche und bringt ein Team dazu, im eigenen Konsens nach einer Lösung zu suchen und dabei zu merken, dass Teamwork ans Ziel führt.
Der Moderator lotet kreative Lösungsideen aus und bringt Menschen an einen Tisch, die unter der Anleitung zum Gespräch in eigenständige Kommunikation und Interaktion treten. Dabei stellt er den guten und zielführenden Dialog in den Fokus und „überwacht“ die Gesprächsführung, um einer Eskalation vorzubeugen und gegenseitige Anschuldigungen zu verhindern.
Fazit – Kleine Konflikte sind mit Moderation lösbar
In jedem menschlichen Miteinander – so auch in Unternehmen, in Vereinen oder größeren Gruppen, sind verschiedene Meinungen präsent und können zur Verhärtung der Fronten führen. Eine Moderation bringt verschiedene Standpunkte an einen Tisch und ermöglicht moderierte Gespräche, in denen eine Annäherung durch persönliche Worte im Mittelpunkt der Lösungsfindung steht. Die Moderation eignet sich beispielsweise zur Ermittlung der Problematik, welche Unzufriedenheiten in einem Team vorherrschen.
Wann muss man eigentlich ein Kleingewerbe anmelden und wo wird die Anmeldung durchgeführt? Außerdem stellt sich die Frage, wodurch sich das Kleingewerbe vom üblichen Handelsgewerbe unterscheidet. Steht die Kleinunternehmerregelung in einem Zusammenhang mit den Kleingewerbe oder handelt es sich um zwei verschiedene Dinge? Es sind verschiedene Fragen, die im Zusammenhang mit dem Kleingewerbe auftauchen und auf die im Folgenden eingegangen werden soll.
Ein Kleingewerbe anmelden auf dem Gewerbeamt
Lediglich die Gewerbetreibenden sind grundsätzlich zum Anmelden Ihrer Selbstständigkeit beim Gewerbeamt verpflichtet, die nach Paragraph 14 der Gewerbeordnung als Gewerbetreibende eingestuft werden. Daneben gibt es jedoch noch sogenannte freie Berufe oder Berufe der Urproduktion, zu denen beispielsweise Land- oder Forstwirte gehören. Diese und andere Freiberuflermüssen kein Gewerbe anmelden.
Welche Berufstätigkeiten gehören zum Sektor der freien Berufe?
Tätigkeiten von Ärzten, Rechtsanwälten, Steuerberatern oder Wirtschaftsberatern gehören ebenso zu den freien Berufen wie Berufe aus dem Bereich der Kultur, einige technische Berufe sowie Naturwissenschaftler. Berufe wie Arzt, Rechtsanwalt, Steuerberater, Ingenieur, Architekt, Journalisten stehen in einer Art Katalog in Paragraph 18 des Einkommensteuergesetzes, in dem freie Berufe aufgelistet sind. Außerdem gibt es noch ähnliche Berufe, die denen in dieser Liste weitgehend entsprechen und daher auch als Freiberufler eingestuft werden können.
Freiberufler sind keine Gewerbetreibenden im eigentlichen Sinne. Daher müssen Sie auch beim Gewerbeamt kein Kleingewerbe anmelden. Außerdem sind sie von der Zahlung einer Gewerbesteuer befreit. Freiberufler genießen noch weitere Vorteile. So müssen Sie sich in keiner Industrie-, Handwerks- oder Handelskammer als Mitglieder anmelden und dort anfallende Beiträge bezahlen. Es kann allerdings erforderlich sein, dass auch Freiberufler sich in berufsständischen Kammern als Mitglieder eintragen lassen müssen.
Wer muss ein Gewerbe beim Gewerbeamt anmelden?
Alle selbstständig arbeitenden und unternehmerisch tätigen Personen mit einer eindeutigen Verdienstabsicht sind verpflichtet, ein Gewerbe anzumelden. Dabei spielt es keine Rolle, wie groß das Unternehmen ist. Die Anmeldung kann recht einfach und unkompliziert mithilfe eines einfachen Formulars auf der Stadt erfolgen. Mittlerweile ist es auch möglich, die Gewerbeanmeldung im Internet kostenlos herunterzuladen.
Am einfachsten ist es, wenn der Firmengründer das Formular herunterlädt, Zuhause ausfüllt und persönlich beim Gewerbeamt auf der Gemeinde bzw. der Stadt abgibt. Alternativ kann es auch per Post versendet werden. Einige Gemeinden bieten sogar die Möglichkeit, eine Gewerbeanmeldung online einzureichen. Die möglichen Verfahren werden aber von jeder Gemeinde individuell geregelt. Interessierte finden die Anschrift des Gewerbeamtes und die Vorgaben für die Gewerbeanmeldung auf entsprechenden Internetseiten der Stadtverwaltung.
Ein Kleingewerbe im Bereich des Handwerks anmelden
Wer sich im Bereich des Handwerks selbstständig machen möchte, benötigt für die Gewerbeanmeldung auf der Stadt eine sogenannte Handwerkskarte. Diese wird dem Handwerker von der entsprechenden Handwerkskammer dann ausgestellt, wenn es sich um eine zulassungspflichtige Tätigkeit im Bereich des Handwerks handelt. Auch in anderen Bereichen des Gewerbes müssen erst entsprechende Genehmigungen vorliegen, um die Gewerbeanmeldung durchführen zu können. Dazu zählen Tätigkeiten im Bewachungsgewerbe oder auch im Pfandleihgewerbe. Ausländer, die nicht aus der EU stammen, müssen außerdem eine Aufenthaltserlaubnis für Deutschland besitzen, um ihr Kleingewerbe anmelden zu können.
Im Nebenerwerb ein Kleingewerbe anmelden
Ein Kleingewerbe kann, wie jede andere Art von Bewerber auch, sowohl als Nebenerwerb oder auch als Vollerwerb gestartet werden. Bei jeder Gewerbeanmeldung wird nach der beabsichtigten Ausübung des Gewerbes gefragt. Was nun als Haupterwerb und was als Nebenerwerb einzustufen ist, hängt tatsächlich von der Anzahl der Arbeitsstunden pro Woche ab.
Handelt es sich um ein Gewerbe, das nebenbei betrieben wird, darf man eine Anzahl von 18 Arbeitsstunden pro Woche nicht überschreiten. Außerdem darf die Stundenzahl die des Haupterwerbs nicht übersteigen. Handelt es sich um eine nebenberuflich ausgeübte Selbstständigkeit, sind keine Pflichtbeiträge in die gesetzliche Sozialversicherung zu zahlen, da die Zahlung der Beiträge bereits durch die hauptberufliche Tätigkeit erfolgt. Übrigens sind die Kosten für die Gewerbeanmeldung auf der Stadt unabhängig von der späteren Ausübung der gewerblichen Tätigkeit. Sie betragen abhängig von der jeweiligen Gemeinde zwischen 10 und 60 Euro.
Die Anmeldung des Kleingewerbes und das Finanzamt
Erfolgt die Anmeldung eines Gewerbes auf dem Gewerbeamt, so benachrichtigt dieses verschiedene Behörden und Institutionen. So erhalten beispielsweise die zuständigen Industrie- und Handelskammern sowie das Finanzamt Mitteilungen über den Start eines Unternehmens. Der Gewerbetreibende erhält vom Finanzamt einen Fragebogen, welcher der steuerlichen Erfassung dient. Dieser Fragebogen ist vom Gewerbetreibenden auszufüllen und an das Finanzamt zurückzusenden.
Handelt es sich um einen Selbstständigen im Kleingewerbe, kann dieser in der Regel seine bisherige und bereits privat genutzte Steuernummer weiterverwenden. Erhält er allerdings eine neue Steuernummer vom Finanzamt, so ist natürlich diese zu verwenden.
Die Steuerpflicht für Gewerbetreibende
Alle Gewerbetreibenden sind grundsätzlich verpflichtet, eine Umsatzsteuer, eine Einkommensteuer sowie eine Gewerbesteuer zu zahlen. Wenn man Leistungen oder Waren ins Ausland verkauft, ist zudem noch eine Umsatzsteuer-Ident-Nummer vom Gewerbetreibenden zu beantragen. Diese Nummer muss man stets auf Rechnungen für ausländische Kunden angegeben. Die Nummer kann allerdings auch auf Rechnungen stehen, die innerhalb von Deutschland versendet werden. Es kann also ein einheitliches Rechnungsformular für das In- und Ausland eingesetzt werden. Die Umsatzsteuer-Ident-Nummer, kurz UID-Nummer, wird beim Bundesamt für Steuern in Saarlouis beantragt.
Das Unternehmen gilt offiziell als gegründet, wenn die Gewerbeanmeldung und die Anmeldung beim zuständigen Finanzamt erfolgt ist. Der Eintrag ins Handelsregister durch das Kleingewerbe muss man nicht vornehmen, da dazu nur kaufmännisch geführte Gewerbebetriebe verpflichtet sind.
Das Kleingewerbe und die Befreiung vom Beitrag für die IHK bzw. HWK
Nach der Anmeldung des Gewerbes wird Ihnen als Gewerbetreibenden ein Erfassungsbogen von der Industrie- und Handelskammer bzw. der Handwerkskammer zugesendet. Als Gewerbetreibender im Bereich des Kleingewerbes können Sie sich unter gewissen Umständen von den Beiträgen befreien lassen. Dies ist zum Beispiel dann der Fall, wenn kein Eintrag ins Handelsregister erfolgte. In diesem Fall erfolgt eine vollständige Befreiung für zwei Jahre nach Paragraph 3 Abs. 3 aus dem Satz 4 des IHK-Gesetzes. Nach dieser Zeit kann eine teilweise Befreiung von den Beiträgen für zwei weitere Jahre erfolgen. Allerdings darf dann der Gewinn durch die gewerbliche Tätigkeit einen Wert von 25.000 Euro pro Jahr nicht übersteigen. Ansonsten ist ein Beitrag von mindestens 32 Euro jährlich zu zahlen. Der tatsächliche Beitrag hängt von der Höhe des Gewinns ab.
Gründer können sich vom Beitrag für die Handwerkskammer in den ersten vier Jahren teilweise oder sogar vollständig befreien lassen, sofern die Gewinnspanne pro Jahr geringer ist als 25.000 Euro. Vollständig vom Kammerbeitrag befreit sind Sie, wenn der Gewinn 5200 Euro pro Jahr unterschreitet. Dies gilt auch für Selbstständige in Kleingewerbe, die handwerkliche Berufe ausführen.
Das Kleingewerbe und das kaufmännische Gewerbe
Beim Kleingewerbe anmelden ist es wichtig zu wissen, dass das Kleingewerbe sich vom kaufmännischen Gewerbe unterscheidet. Dies liegt an der Anwendung des Handelsgesetzbuches (HGB), das nur für das kaufmännische Gewerbe gilt. Was aber regelt das HGB?
Aus Paragraph 1 des HGB:
(1) Wer ein Handelsgewerbe betreibt, ist Kaufmann im Sinne des Gesetzbuches.
(2) Jeder Gewerbebetrieb gilt als Handelsgewerbe, sofern nach Art oder Umfang in kaufmännischer Weise ein Geschäftsbetrieb nicht erforderlich ist.
Ab wann nun ein kaufmännischer Betrieb geführt wird, dafür gibt es keine festen Grenzwerte. Es ist im Einzelfall zu prüfen, ob es sich um ein kaufmännisch geführtes Unternehmen handelt. Um diese Frage zu beantworten, sind Fragen bezüglich des Umsatzes, eventuelle Rücklagen, Menge der Geschäftsvorgänge, angebotene Produkte und Leistungen, für eventuell vorhandene Kredite sowie die Anzahl der Mitarbeiter und die Größe der Geschäftsräume zu beantworten.
Letzten Endes kommt es auf das gesamte Unternehmen und dessen Bild an, ob es als kaufmännisch zu führen ist. In den meisten Fällen wird jedoch ein kaufmännischer Betrieb unterstellt, wenn ein Jahresumsatz von mehr als 250.000 Euro vorliegt und mehr als fünf Mitarbeiter beschäftigt sind. Hier liegt mit Sicherheit kein Kleingewerbe mehr vor. Es ist ein Unternehmen, für das die Gesetze des Handelsgesetzbuches gelten. Im Zweifelsfall kann die zuständige Industrie- und Handelskammer oder die Handwerkskammer diese Frage beantworten.
Wichtig ist auch die Wahl der richtigen Rechtsform, die dem Handelsrecht unterliegt. Ob nun eine OHG, eine KG, eine GmbH oder eine Kapitalgesellschaft wie die UG haftungsbeschränkt vorliegt, hängt von verschiedenen handelsrechtlichen Vorschriften ab, zu denen folgende zählen:
· Eintragung ins Handelsregister
· Pflicht zur doppelten Buchführung besteht.
· Bücher sind mindestens zehn Jahre aufzubewahren
· Es existieren Regelungen bezüglich des kaufmännischen Bestätigungsschreibens und zur Gewährleistung unter Kaufleuten.
· Inventuren sind regelmäßig durchzuführen.
· Lageberichte müssen ebenfalls erstellt werden
Die möglichen Rechtsformen zur Anmeldung eines Kleingewerbes
Möchten Sie ein Kleingewerbe anmelden, so haben Sie die Wahl zwischen den Rechtsformen der GbR (Gesellschaft bürgerlichen Rechts) und die des Einzelunternehmers. Es handelt sich um die einzigen beiden Rechtsformen, die nicht ins Handelsregister einzutragen sind. Kapitalgesellschaften sowie andere Rechtsformen wie zum Beispiel OHG, KG und GmbH & Co. KG sind keine Rechtsformen für Betreiber eines Kleingewerbes, da bei diesen ein Eintrag ins Handelsregister erfolgt.
Beim Kleingewerbe anmelden wird keine notarielle Beurkundung benötigt. Ebenso ist kein schriftlicher Vertrag erforderlich, da lediglich eine einzelne Person beteiligt ist. Bei einer GbR sollte der Gründer allerdings einen schriftlichen Gesellschaftsvertrag schließen. In diesem werden Regelungen über Gewinne und Verluste sowie deren Verwendung getroffen, außerdem Regelungen beim Ausscheiden eines Gesellschafters bei gleichzeitigem Fortbestand der Gesellschaft.
Der Kleingewerbetreibende ist immer gleichzeitig der Unternehmensleiter. Das Einsetzen eines Geschäftsführers ist ausgeschlossen, gleiches gilt auch für die Erteilung einer Prokura. Allerdings kann der Kleingewerbetreibende einer anderen Person eine Generalvollmacht nach dem BGB erteilen.
Die Namensgebung beim Anmelden eines Kleingewerbes
Beim Kleingewerbe anmelden gilt, dass Vor- und Zuname des Kleingewerbetreibenden in der Firmenbezeichnung enthalten sein sollten.
Seit dem 2009 in Kraft getretenen Mittelstandsentlastungsgesetz gibt es zwar keine gesetzliche Vorschrift mehr dazu. Allerdings sollte alleine durch die Bezeichnung des Unternehmens die Identität des Inhabers deutlich sein. Den Namen kann man allerdings durch eine Branchenbezeichnung, eine Tätigkeitsbezeichnung oder Ähnliches ergänzen. Ausnahmen bilden in bestimmten Branchen Geschäftslokale wie etwa Gasthöfe, die auch Bezeichnungen wie zum Beispiel „Gasthof zur Post“ tragen können, ohne dass der Inhaber namentlich genannt sein muss. Allerdings muss der Name des Inhabers im Impressum auf Internetseiten oder auf Rechnungen angegeben sein.
Fazit: Die Firmenbezeichnung, zum Beispiel durch Branchennamen oder Fantasienamen, ohne die Angabe des Inhabers ist beim Kleingewerbe nicht möglich. Lediglich das kaufmännische Gewerbe mit seinen Rechtsformen darf diese Namensgebung verwenden.
Steuerliche Vorschriften beim Anmelden eines Kleingewerbes
Beim Betreiben eines Kleingewerbes fallen verschiedene Steuerarten wie zum Beispiel Einkommensteuer, Gewerbesteuer, Umsatzsteuer und gegebenenfalls eine Lohnsteuer an. Der Schuldner für alle Steuerarten ist stets der Betreiber des Kleingewerbes und nicht das Unternehmen.
Es gibt einen Freibetrag für die Gewerbesteuer, der bei 24.500 Euro liegt. Darunter muss der Gewerbetreibende keine Gewerbesteuern zahlen. Ab diesem Gewerbeertrag gilt ein Steuersatz von 3,5 Prozent zuzüglich Hebesatz der jeweiligen Gemeinde. Es erfolgt eine Verrechnung der Gewerbesteuer mit der Einkommensteuer des Gewerbetreibenden mit dem Faktor 3,8 des Messbetrags der Gewerbesteuer. Daraus ergibt sich ein Hebesatz der Gemeinde von ca. 400 Prozent. Übrigens ist auch der Kleingewerbetreibende umsatzsteuerpflichtig, unter Umständen kann er aber von der Kleinunternehmerregelung Gebrauch machen.
Vor- und Nachteile der Kleinunternehmerregelung
Häufig kommt es zum Missverständnis und zur Vermischung der Begriffe Kleinunternehmerregelung und Kleingewerbe. Dabei haben beide Dinge nichts miteinander zu tun.
Die Kleinunternehmerregelung ermöglicht es Unternehmen mit relativ geringen Umsätzen, sich von der Umsatzsteuer zu befreien. Eine Voraussetzung dafür ist, dass der Umsatz im vorangegangenen Jahr 17.500 Euro nicht überschritten hat. Außerdem darf ein Maximalbetrag von 50.000 Euro im laufenden Jahr voraussichtlich nicht überschritten werden. Nur dann, wenn diese beiden Voraussetzungen erfüllt sind, greift die Kleinunternehmerregelung.
Ähnliches gilt auch für Neugründungen. Auch hier darf der zu erwartende Jahresumsatz des ersten Kalenderjahres 17.500 Euro nicht übersteigen.
Die Entscheidung für oder wider die Kleinunternehmerregelung treffen Sie beim Ausfüllen des Fragebogens für die steuerliche Erfassung. Die Entscheidung ist sorgfältig abzuwägen. Haben Sie sich für die Kleinunternehmerregelung entschieden, können Sie Vorsteuern aus betrieblichen Ausgaben nicht geltend machen. Die Entscheidung gilt übrigens für fünf Jahre. Eine Kleinunternehmerregelung macht zum Beispiel aus folgenden Gründen Sinn:
· Es gibt nur geringe Ausgaben, sodass Vorsteuern aus betrieblichen Ausgaben nicht unbedingt geltend gemacht werden müssen.
· Der Verwaltungsaufwand (beispielsweise durch die fehlende Umsatzsteuervoranmeldung) soll so gering wie möglich gehalten werden.
· Sie haben hauptsächlich Privatkunden
Zur Ist-Versteuerung
Greift die Kleinunternehmerregelung bei Ihrem Unternehmen nicht, müssen Sie auf Ihren Rechnungen die Umsatzsteuer ausweisen. Natürlich ist diese dann auch nach Rechnungsstellung an das Finanzamt abzuführen. Sie können aber einen Antrag auf Ist-Versteuerung stellen. Dadurch wird es Ihnen ermöglicht, dass die Umsatzsteuer erst dann abzuführen ist, wenn Sie diese von Ihren Kunden erhalten. Die Umsatzsteuer muss also nicht für längere Zeit vorgestreckt werden, wie dies normalerweise der Fall ist. Die Ist-Versteuerung können Sie beantragen, wenn Sie
·.
· im Vorjahr einen Umsatz von weniger als 500.000 Euro hatten.
Zur Einnahmenüberschussrechnung (EÜR)
Freiberufler und Nicht-Kaufleute, die als Kleingewerbetreibende tätig sind, können Gewinne und Verluste nach der sogenannten Einnahmenüberschussrechnung bzw. EÜR-Methode ermitteln. Es erfolgt bei dieser Methode nur eine Berechnung der Differenz zwischen Einnahmen und Ausgaben des Betriebes, zumindest vereinfacht gesagt.
Eine wichtige Voraussetzung für die Einnahmenüberschussrechnung besteht darin, dass der Jahresgewinn 60.000 Euro und der Jahresumsatz 600.000 Euro nicht überschreiten darf.
Die EÜR-Methode für die Ermittlung der Gewinne und Verluste ist wesentlich einfacher und weniger aufwändig umzusetzen als beispielsweise die doppelte Buchhaltung.
Kleingewerbe anmelden- das Fazit:
Kleingewerbetreibende profitieren von unterschiedlichen Erleichterungen, zu denen folgende gehören:
· Die wesentlich vereinfachte Entwicklung von Gewinnen und Verlusten (EÜR-Methode)
· Es gibt einen wesentlich geringeren administrativen Aufwand, da keine Bilanzen, Inventuren oder Lageberichte erstellt werden müssen.
· Die Ist-Versteuerung kann bei Kleingewerbetreibenden angewandt werden.
· Es gibt einen jährlichen Freibetrag bei der Gewerbesteuer, der bei 24.500 Euro liegt.
Eine selbstständige Tätigkeit als Nebenberuf ist keine seltene Wahl. Möchten Sie Ihre Geschäftsidee in Ruhe probieren und herausfinden, ob sie bei der Zielgruppe ankommt, ist die nebenberufliche Selbstständigkeit eine gute Alternative zum Leben in Vollselbstständigkeit und dem damit verbundenen Risiko. Vergessen Sie nicht, dem Finanzamt zu melden, dass Sie nebenberuflich selbstständig sind. Außerdem sollten Sie nicht vergessen den Arbeitgeber zu informieren und alle Formalitäten zu erledigen. Auch ein Businessplan ist wichtig, der Sie nicht nur bei hauptberuflicher, sondern auch bei nebenberuflicher Gründung zu einem geförderten Coaching berechtigt. Wichtig: Wägen Sie alle Vor- und Nachteile anhand Ihrer persönlichen Situation ab.
Immer mehr Gründer probieren Selbstständigkeit nebenberuflich aus
Sie möchten Ihre arbeitgeberabhängige Tätigkeit nicht aufgeben und dennoch einen Weg in die Selbstständigkeit gehen? Dann ist es sinnvoll, wenn Sie sich nebenberuflich selbstständig machen und den einfachen, weniger riskanten Weg in die Existenzgründung wählen. Laut KfW werden aktuell die Hälfte aller Existenzgründungen im Nebenberuf vorgenommen. Vor allem Frauen nutzen diese Chance, die laut einem jährlichen Report die Selbstständigkeit auf Grund des schlechten Arbeitsmarktes und nicht wegen einer innovativen Idee wählen.
Nebenberufliche Selbstständigkeit: 5 Fakten zur Existenzgründung
Auch wenn Sie hauptberuflich angestellt sind, gibt es bei der Existenzgründung einiges zu beachten. Diese 5 Punkte sind wichtig, um den Schritt richtig vorzubereiten und sich intensiv mit der Thematik in Für und Wider auseinanderzusetzen.
1 | Hauptberuflich oder nebenberuflich selbstständig
Als Nebenberuf gelten Beschäftigungen, die sich an gewissen Kriterien im Bezug auf den Verdienst und die Arbeitszeit orientieren. Dabei steht der Arbeitsmittelpunkt, der bei einer nebenberuflichen Selbstständigkeit in Ihrem Haupterwerb liegt, im Fokus. In der Arbeitszeit können Sie sich auf ein maximales Kontingent von 18 Stunden pro Woche einstellen. Arbeiten Sie nebenberuflich länger, ist die Grundlogik der Bezeichnung Nebenberuf berechtigt in Frage gestellt. Auch ein höherer Nebenverdienst als Hauptverdienst erscheint fraglich, ob es sich wirklich um eine nebenerwerbliche Selbstständigkeit handelt. Die Beschäftigung von Mitarbeitern ist bei nebenberuflichen Selbstständigkeiten nicht legitim.
Als Vollzeit-Existenzgründer müssen Sie sich beim Finanzamt und Gewerbeamt anmelden. Auch bei einer nebenberuflichen selbstständigen Tätigkeit ist diese Anforderung zu erfüllen, da Sie ebenso steuer- und abgabenpflichtig sind wie hauptberufliche Selbstständige.
2 | Die Arbeitgeber-Informationspflicht
Ihr Arbeitgeber kann Ihnen die nebenberufliche Selbstständigkeit nicht generell verbieten. Dennoch unterliegen Sie der Meldepflicht und müssen Ihren Chef von der Tatsache unterrichten. Ihre Pflichten in Arbeitnehmertätigkeit und die Einhaltung der im Arbeitsvertrag vereinbarten Regeln stehen im Vordergrund. Bei der Information Ihres Arbeitgebers handelt es sich nicht um eine Kann-Überlegung, sondern um eine Verpflichtung vor der Aufnahme einer nebenberuflichen Tätigkeit in selbstständiger Ausübung.
3 | Grundlagen zur Sozialversicherungspflicht und Steuer
Als nebenberuflich Selbstständiger entstehen Ihnen keine Zusatzkosten in der Sozialversicherung. Ein Gespräch mit Ihrer Krankenkasse ist dennoch notwendig, da der Verdienst aus Ihrer selbstständigen Tätigkeit in der Beitragsberechnung Berücksichtigung findet. Verdienen Sie deutlich mehr, erhöhen sich die Beträge der Krankenversicherung. Melden Sie die Tätigkeit bei der Krankenkasse nicht an, kann dies zu einer Nachforderung führen.
Die Meldepflicht beim Versicherer gilt nicht nur für Arbeitnehmer, sondern auch für Studenten, die sich nebenberuflich selbstständig machen möchten. Läuft Ihre Selbstständigkeit gut und erzielt einen höheren Verdienst als Ihr Arbeitnehmerverhältnis und Sie wenden mehr Zeit in den Nebenberuf auf, ist eine Statusänderung auf Vollselbstständigkeit ratsam. Tipp: Beiträge für die Renten- und Arbeitslosenversicherung sind fortan eine freiwillige Angelegenheit. Sie können überlegen, ob Sie gesetzlich krankenversichert bleiben oder einen Wechsel in die Privatversicherung realisieren.
Beim Finanzamt spielt es eine untergeordnete Rolle, ob die Selbstständigkeit haupt- oder nebenberuflich ausgeübt wird. Der erzielte Verdienst zählt zum Einkommen und muss entsprechend in der Steuererklärung angemeldet und versteuert werden.
4 | Fakten zur Genehmigung nebenberuflicher Selbstständigkeiten
Je nach Beruf und Branche müssen Sie in der nebenberuflichen Selbstständigkeit Dokumente über Ihre Qualifikation und verschiedene Genehmigungen nachweisen. Hier gelten die gleichen Regeln wie bei einer hauptberuflichen Selbstständigkeit.
5 | Sonderregelung für Kleinunternehmer
Nur weil Sie die Existenz nebenerwerblich gründen, sind Sie nicht automatisch Kleinunternehmer. Generell basiert die Kleinunternehmerregelung auf verschiedenen Kriterien, die Sie von der Umsatzsteuer befreien und auf Sonderregelungen aufbauen. Ob sich Ihr Gewerbe dazu eignet, können Sie vom Steuerberater prüfen lassen.
Rechtsformen im Nebenberuf als Selbstständiger
Die Wahl der passenden Rechtsform ist ein wichtiges Fundament für Ihre nebenberufliche Selbstständigkeit. Ihr Steuerberater ist beispielsweise eine Anlaufstelle, die Sie bei der Wahl unterstützen und Ihnen das passende Angebot empfehlen kann.
Nebenberuflich selbstständig bei Arbeitslosigkeit?
Sie beziehen Geld von der Arge und streben eine selbstständige Tätigkeit im Nebenberuf an? Wenn Sie nicht mehr als 15 Stunden pro Woche tätig sind und Ihre Vermittlungsfähigkeit nicht mit dem Nebenberuf kongruiert, gibt es von Seiten der Arge aus kein Problem. Pro Monat sind 165 Euro anrechnungsfrei, alle übersteigenden Beträge werden mit Ihrem Bezug vom Arbeitsamt verrechnet. Eine Anmeldung ist zwingend notwendig, da Sie sich anderenfalls der Erschleichung von Sozialleistungen schuldig machen.
Vorteile durch selbstständigen Nebenberuf
Kein Gründer weiß, ob seine Geschäftsidee überzeugt und ausreichend Potenzial für die wirtschaftliche Effizienz eines Hauptberufs aufweist. Durch Ihren Fokus auf die nebenberufliche Selbständigkeit bringen Sie Ihre essentiellen Bedürfnisse nicht in Gefahr und können Ihren Lebensunterhalt aus dem festen Einkommen des Arbeitgebers zahlen. Außerdem sind folgende Aspekte positiv zu bewerten:
Der Aufbau des Geschäfts hat Zeit und niemand hetzt Sie. Das Zeit-Kontingent und die Finanzierung des Nebenerwerbs bestimmen sie frei.
Sie sichern sich gegen eine drohende Arbeitslosigkeit ab: Denn der Weg in die Selbstständigkeit als Hauptberuf steht Ihnen jederzeit offen.
Sie bessern Ihr monatliches Einkommen auf.
Der Nebenberuf macht Sie finanziell unabhängiger.
Nachteile beim selbstständigen Nebenerwerb
Auch wenn Sie die Zeit für die nebenberufliche Selbstständigkeit begrenzen, lässt sich die Mehrbelastung nicht vermeiden. Das Privatleben und die Familie könnten auf der Strecke bleiben. Ehe Sie sich nebenberuflich selbstständig machen, koordinieren Sie die Ihnen zur Verfügung stehende Zeit und prüfen, ob der Nebenerwerb zeitlich umsetzbar ist. Weitere negative Punkte beinhalten unter anderem:
Partner, Kunden und Lieferanten neben die Selbstständigkeit im Nebenerwerb nicht richtig ernst.
Sie sind wenig flexibel, da der Haupterwerb einen Großteil Ihrer täglichen Zeit einnimmt: Daraus entsteht ein Nachteil in der Erfüllung von Kundenbedürfnissen.
Scheitert die Gründung, müssen Sie die entstandenen Schulden und Mehrkosten über Ihr reguläres Gehalt tilgen und werden sich einige Zeit in einem finanziellen Engpass befinden.


 Unternehmen müssen sich nicht nur fit für die durchdigitalisierte Zukunft machen, sie müssen auch attraktiv sein für die Arbeits-, Kauf- und Lebenswelt der jungen Generation. Doch wie ist das am besten zu schaffen? Es funktioniert dann, wenn sich die Unternehmen gezielt von denen helfen lassen, denen die Zukunft gehört: den Millennials und Digital Natives, auch Generation Y genannt. In „Fit für die Next Economy – Zukunftsfähig mit den Digital Natives“ kommen deshalb, stellvertretend für das junge und das klassische Unternehmertum, zwei Autoren zu Wort. Gemeinsam entwickeln sie gangbare Wege, um die notwendigen Transformationsprozesse zu meistern. Zwei logische Schritte bieten sich dazu an:
Der erste Schritt heißt immer: Verstehen. Zunächst geht es also darum, Einblicke in das Leben, Denken und Handeln der Millennials zu gewinnen. Keinesfalls sollte man sich dies von Vertretern älterer Jahrgänge erklären lassen. Das ist nicht aus erster Hand, nicht authentisch und immer gefiltert. Man sollte die jungen Leute schon selbst zu Wort kommen lassen. Was sie zu sagen haben, ist wie ein Blick in die kommende Zeit. Die ersten drei Etappen des Buchs wurden deshalb von Jungunternehmensberater
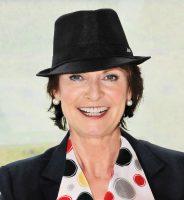 Anne M. Schüller ist Managementdenker, Keynote-Speaker, mehrfach preisgekrönte Bestsellerautorin und Businesscoach. Die Diplom-Betriebswirtin gilt als Europas führende Expertin für das Touchpoint Management und eine kundenfokussierte Unternehmenstransformation. Sie zählt zu den gefragtesten Rednern im deutschsprachigen Raum. Zu ihrem Kundenkreis zählt die Elite der Wirtschaft.
Kontakt:
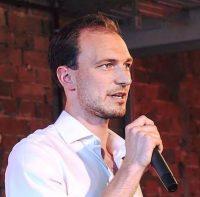 Alex T. Steffen ist Unternehmensberater mit Fokus Innovation und Digitale Transformation. Zuvor war er Angestellter in analogen Unternehmen und digitalen Startups. Daher kennt er in Bezug auf die Arbeitswelt beide Seiten. Er hat einen Bachelor of Science in International Business. Durch seine Vorträge und Workshops hilft er Unternehmen dabei, in Zeiten des Wandels agiler und robuster zu werden.
Kontakt:
 In beiden Fällen handelt es sich um eine Form der Konfliktbewältigung, die mit Hilfe einer externen Person vorgenommen wird. Während die
 Liegt die Kommunikation brach, sind Anschuldigungen oder der Verlust des Images an der Tagesordnung und jeglicher Versuch einer lösungsorientierten Moderation scheitert, dann wird die Mediation angewandt. Diese unterliegt strengen Regeln und bemüht sich um einen Konsens, der auf Kompromissen basiert und die Koexistenz verschiedener Meinungen und Standpunkte im Fokus hat. Der Mediator ist spätestens ab Eskalationsstufe 5 notwendig, da ein Moderator in dieser Konfliktsituation kein Gehör finden würde. Ist eine kooperative Lösung ausgeschlossen, legt ein Mediator Vereinbarungen fest und sorgt dafür, dass diese von allen Parteien unterzeichnet werden.
 Tätigkeiten von Ärzten, Rechtsanwälten, Steuerberatern oder Wirtschaftsberatern gehören ebenso zu den freien Berufen wie Berufe aus dem Bereich der Kultur, einige technische Berufe sowie Naturwissenschaftler. Berufe wie Arzt, Rechtsanwalt, Steuerberater, Ingenieur, Architekt, Journalisten stehen in einer Art Katalog in
 Wer sich im Bereich des Handwerks selbstständig machen möchte, benötigt für die Gewerbeanmeldung auf der Stadt eine sogenannte Handwerkskarte. Diese wird dem Handwerker von der entsprechenden Handwerkskammer dann ausgestellt, wenn es sich um eine zulassungspflichtige Tätigkeit im Bereich des Handwerks handelt. Auch in anderen Bereichen des Gewerbes müssen erst entsprechende Genehmigungen vorliegen, um die Gewerbeanmeldung durchführen zu können. Dazu zählen Tätigkeiten im Bewachungsgewerbe oder auch im Pfandleihgewerbe. Ausländer, die nicht aus der EU stammen, müssen außerdem eine Aufenthaltserlaubnis für Deutschland besitzen, um ihr Kleingewerbe anmelden zu können.
 Nach der Anmeldung des Gewerbes wird Ihnen als Gewerbetreibenden ein Erfassungsbogen von der Industrie- und Handelskammer bzw. der Handwerkskammer zugesendet. Als Gewerbetreibender im Bereich des Kleingewerbes können Sie sich unter gewissen Umständen von den Beiträgen befreien lassen. Dies ist zum Beispiel dann der Fall, wenn kein Eintrag ins Handelsregister erfolgte. In diesem Fall erfolgt eine vollständige Befreiung für zwei Jahre nach
 Ab wann nun ein kaufmännischer Betrieb geführt wird, dafür gibt es keine festen Grenzwerte. Es ist im Einzelfall zu prüfen, ob es sich um ein kaufmännisch geführtes Unternehmen handelt. Um diese Frage zu beantworten, sind Fragen bezüglich des Umsatzes, eventuelle Rücklagen, Menge der Geschäftsvorgänge, angebotene Produkte und Leistungen, für eventuell vorhandene Kredite sowie die Anzahl der Mitarbeiter und die Größe der Geschäftsräume zu beantworten.
Letzten Endes kommt es auf das gesamte Unternehmen und dessen Bild an, ob es als kaufmännisch zu führen ist. In den meisten Fällen wird jedoch ein kaufmännischer Betrieb unterstellt, wenn ein Jahresumsatz von mehr als 250.000 Euro vorliegt und mehr als fünf Mitarbeiter beschäftigt sind. Hier liegt mit Sicherheit kein Kleingewerbe mehr vor. Es ist ein Unternehmen, für das die Gesetze des Handelsgesetzbuches gelten. Im Zweifelsfall kann die zuständige Industrie- und Handelskammer oder die Handwerkskammer diese Frage beantworten.
Wichtig ist auch die Wahl der richtigen
 Es gibt einen Freibetrag für die Gewerbesteuer, der bei 24.500 Euro liegt. Darunter muss der Gewerbetreibende keine Gewerbesteuern zahlen. Ab diesem Gewerbeertrag gilt ein Steuersatz von 3,5 Prozent zuzüglich Hebesatz der jeweiligen Gemeinde. Es erfolgt eine Verrechnung der Gewerbesteuer mit der Einkommensteuer des Gewerbetreibenden mit dem Faktor 3,8 des Messbetrags der Gewerbesteuer. Daraus ergibt sich ein Hebesatz der Gemeinde von ca. 400 Prozent. Übrigens ist auch der Kleingewerbetreibende umsatzsteuerpflichtig, unter Umständen kann er aber von der Kleinunternehmerregelung Gebrauch machen.
 Greift die Kleinunternehmerregelung bei Ihrem Unternehmen nicht, müssen Sie auf Ihren Rechnungen die Umsatzsteuer ausweisen. Natürlich ist diese dann auch nach Rechnungsstellung an das Finanzamt abzuführen. Sie können aber einen Antrag auf Ist-Versteuerung stellen. Dadurch wird es Ihnen ermöglicht, dass die Umsatzsteuer erst dann abzuführen ist, wenn Sie diese von Ihren Kunden erhalten. Die Umsatzsteuer muss also nicht für längere Zeit vorgestreckt werden, wie dies normalerweise der Fall ist. Die Ist-Versteuerung können Sie beantragen, wenn Sie
·.
· im Vorjahr einen Umsatz von weniger als 500.000 Euro hatten.
 Sie möchten Ihre arbeitgeberabhängige Tätigkeit nicht aufgeben und dennoch einen Weg in die Selbstständigkeit gehen? Dann ist es sinnvoll, wenn Sie sich nebenberuflich selbstständig machen und den einfachen, weniger riskanten Weg in die Existenzgründung wählen. Laut KfW werden aktuell die Hälfte aller Existenzgründungen im Nebenberuf vorgenommen. Vor allem Frauen nutzen diese Chance, die laut einem
 Die Meldepflicht beim Versicherer gilt nicht nur für Arbeitnehmer, sondern auch für Studenten, die sich nebenberuflich selbstständig machen möchten. Läuft Ihre Selbstständigkeit gut und erzielt einen höheren Verdienst als Ihr Arbeitnehmerverhältnis und Sie wenden mehr Zeit in den Nebenberuf auf, ist eine Statusänderung auf Vollselbstständigkeit ratsam. Tipp: Beiträge für die Renten- und Arbeitslosenversicherung sind fortan eine freiwillige Angelegenheit. Sie können überlegen, ob Sie gesetzlich krankenversichert bleiben oder einen Wechsel in die Privatversicherung realisieren.
Beim Finanzamt spielt es eine untergeordnete Rolle, ob die Selbstständigkeit haupt- oder nebenberuflich ausgeübt wird. Der erzielte Verdienst zählt zum Einkommen und muss entsprechend in der Steuererklärung angemeldet und versteuert werden.
 Der Aufbau des Geschäfts hat Zeit und niemand hetzt Sie. Das Zeit-Kontingent und die Finanzierung des Nebenerwerbs bestimmen sie frei.